
은행이 예금금리를 천천히 올린 이유: 2022년 금리 급등기의 숨은 신호
2022년 금리 급등 시기 예금은행 신규 정기예금 금리가 국고채 3년물보다 천천히 올랐던 이유와, 예금 타이밍을 정할 때 확인해야 할 신호를 설명합니다.
2026.11.04 발행 · 읽는 시간 5분 · 댓글 02021년부터 2022년 8월까지 예금은행의 신규 정기예금 금리와 국고채 3년물은 함께 올랐습니다. 하지만 둘 사이의 간격은 점점 벌어지다가 다시 좁혀졌습니다. 당신이 은행에 돈을 맡길 때 ‘지금이 최고인가’를 판단해야 하는 이유를 데이터에서 찾아봅니다.
같은 방향인데 속도가 다르다: 2022년 중반의 어색한 움직임
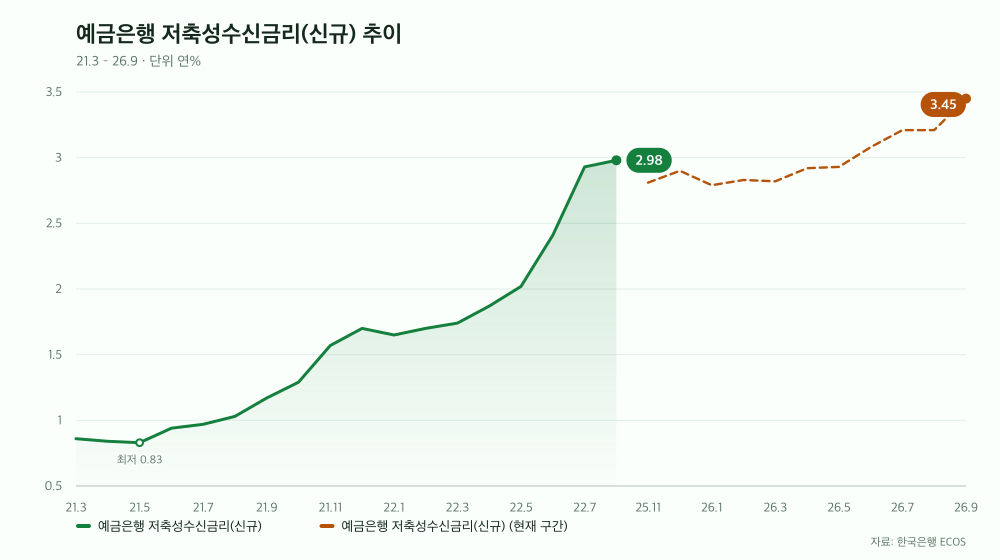
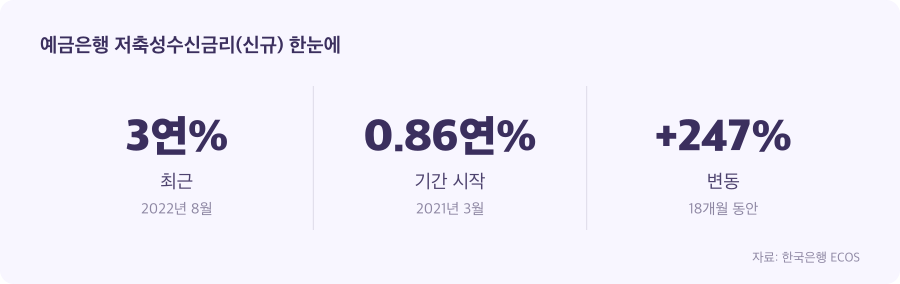
2021년 3월, 예금은행의 신규 정기예금 금리는 0.86%였고 국고채 3년물은 1.13%였습니다. 둘 다 천천히 올라가다가 2022년 들어 본격적으로 상승했습니다. 그런데 8월에 도착했을 때 두 수치는 정확히 같은 간격으로 돌아왔습니다. 예금은행 2.98%, 국고채 3.25%—처음과 같은 0.27%p 차이입니다.
중간에 무슨 일이 있었을까요. 2022년 4월입니다. 예금은행이 1.87%로 올랐을 때 국고채는 이미 2.94%에 있었습니다. 격차가 1.07%p가 되었습니다. 월급을 받으면 은행 정기예금 금리로 계산하든, 국고채로 계산하든 체감이 확연히 달랐던 시점입니다. 그 이후 4개월간 이 격차는 줄어들지 않다가 8월에서야 처음 크기로 돌아갔습니다.
예금자 입장에서는 2022년 중반에 국고채가 3% 이상으로 오른 것을 봤지만, 은행의 정기예금 금리는 2%대 중반에 멈춰 있었다는 뜻입니다. 같은 시간을 살고 있는데 금융상품이 다른 속도로 움직이고 있었습니다.
3개월 동안 국고채는 급등했는데 은행은 일정하게 올렸다
더 자세히 들여다보면 2022년 4월부터 6월까지 국고채 3년물은 2.94%에서 3.48%로 올랐습니다. 0.54%p 상승한 것입니다. 같은 기간 예금은행의 신규 정기예금 금리도 1.87%에서 2.41%로, 역시 0.54%p 올랐습니다. 올라간 폭은 같은데, 왜 격차는 벌어졌을까요. 그건 시작점이 달랐기 때문입니다.
국고채는 매달 다른 폭으로 변했습니다. 4월 2.94% → 5월 3.02%(0.08%p 상승) → 6월 3.48%(0.46%p 상승)—변동성이 점점 커졌습니다. 반면 예금은행은 더 규칙적이었습니다. 4월 1.87% → 5월 2.02%(0.15%p) → 6월 2.41%(0.39%p)—매달 비슷한 간격으로 올렸습니다. 마치 미리 정해진 목표 도달표를 따라가는 듯했습니다.
이 시기가 중요한 이유는 당신의 예금 타이밍이 갈렸기 때문입니다. 4월에 정기예금을 들었으면 1.87%, 6월에 들었으면 2.41%를 받았습니다. 하지만 국고채는 4월 2.94%에서 6월 3.48%였습니다. 어느 시점을 택해도 은행보다 국고채가 더 높은 수익을 약속했습니다.
미국과 한국이 함께 금리를 올렸을 때, 은행은 기준금리를 따라가지 않았다
2022년 상반기는 미국 연준이 물가 억제를 위해 기준금리를 급격하게 올린 시기였습니다. 미 연준은 5월에 0.5%포인트, 6월에 0.75%포인트를 올렸습니다. 한국은행도 2021년 8월부터 기준금리 인상을 시작했고, 2022년 4월에는 1.50%, 그 다음 달인 5월에는 1.75%까지 올렸습니다. 한국은행 자료에 따르면, 미 연준의 금리 인상은 국내 국고채 중장기물 금리를 광범위하게 상승시키는 효과를 낳았습니다.
하지만 흥미로운 점은, 4월 한국은행의 기준금리가 1.50%였을 때 국고채 3년물은 벌써 2.94%에 도달해 있었다는 것입니다. 시장이 한국은행의 추가 인상을 미리 선반영하고 있었습니다. 당시 소비자물가 상승률이 4.8%에 달했기 때문입니다(한국은행 금융통화위원회 의사록). 시장은 한국은행이 더 올려야 한다고 읽었고, 국고채에 이미 그 신호를 담았습니다. 반면 은행의 신규 정기예금 금리 인상은 훨씬 차분했습니다.
한국은행이 이후 7월 2.25%, 8월 2.50%, 10월 3.00%까지 올릴 줄을 은행이 미리 알았다면, 4월부터 6월까지 더 빨리 올렸을 겁니다. 하지만 은행은 각 달마다 0.15~0.39%포인트씩 일정하게 올렸습니다. 이것이 당신과 은행 사이에 벌어진 간격을 설명하는 열쇠입니다.
은행과 시장이 본 미래가 달랐던 것 같다
은행의 신규 정기예금 금리는 기준금리 변화와 국고채라는 두 신호 사이에서 균형을 맞추려는 움직임처럼 보입니다.
8월 이후 상황이 이를 뒷받침합니다. 국고채는 6월의 3.48%에서 8월 3.25%로 내려갔습니다. 시장의 지나친 상승이 조정된 것입니다. 하지만 예금은행은 계속 올라 2.98%에 도달했습니다. 즉, 은행이 처음부터 이 수준을 목표로 정해놓고 천천히 올렸을 가능성이 있습니다. 한국은행이 8월 2.50%에 도달했을 때, 은행도 거의 비슷한 수준의 2.98%에 자리 잡은 것입니다.
2022년 중반의 이상한 간격은 문제가 아니었을 수도 있습니다. 은행이 목표로 정한 경로가 있었고, 시장(국고채)이 그보다 먼저 움직였을 뿐입니다.
당신의 예금이 언제 인상될지 읽는 법
이 경험은 미래의 정기예금 전략에 활용할 수 있습니다. 국고채와 예금금리의 격차를 모니터링하면, 은행이 다음 금리 인상을 할 시점을 미리 감지할 수 있습니다. 국고채가 가파르게 올라 예금금리와의 격차가 1%포인트 이상으로 벌어질 때, 두 가지 가능성 중 하나입니다. 첫째, 국고채가 임시로 상승했을 수 있고, 둘째, 은행이 추가 인상을 준비 중일 수 있습니다.
당신의 정기예금 만기나 추가 입금 타이밍을 정할 때 묻는 질문을 바꿔 봅시다. ‘지금이 최고 금리일까’보다는 ‘은행이 언제 올릴 수 있는 위치에 있을까’를 묻는 것이 전략적입니다. 2022년의 사례에서, 은행은 기준금리가 확실히 오른 후 그를 따라 인상했습니다. 국고채만 봐서는 그 타이밍을 알 수 없었지만, 기준금리 인상 결정과 국고채 움직임을 함께 보면 은행의 다음 발걸음이 보입니다.
2026년 9월 기준 은행의 신규 정기예금 금리는 이미 3.45%에 도달했습니다. 2022년 8월의 2.98%를 이미 넘었습니다. 예금금리와 국고채 격차를 정기적으로 비교하는 것이 당신의 예금 타이밍을 정하는 시계 역할을 해줄 수 있습니다. 금리가 또 다시 변할 준비를 하고 있는지 없는지를 말입니다.
| 시점 | 연% |
|---|---|
| 2022년 3월 | 1.74 |
| 2022년 4월 | 1.87 |
| 2022년 5월 | 2.02 |
| 2022년 6월 | 2.41 |
| 2022년 7월 | 2.93 |
| 2022년 8월 | 2.98 |
자료: 한국은행 ECOS
※ 본 글의 수치는 발행 시점 기준입니다. 이후 갱신될 수 있으니 원 출처를 함께 확인하시기 바랍니다.
이코노미에디트
돈이 되는 정보, 경제 이슈, 경제 지식까지 여러분을 위한 경제 큐레이터. 안녕하세요. 이코노미에디트입니다.
함께 읽을 글
댓글 0
아직 댓글이 없습니다. 첫 댓글을 남겨 보세요.